El 72% de los menores de 40 años se queda sin dinero antes del día 20 y seis de cada diez se endeudaron
Un informe nacional de Zentrix Consultora advierte que los ingresos pierden capacidad para cubrir los gastos mensuales. Entre los menores de 40 años, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses. La mayoría de los encuestados considera que el Estado debe intervenir ante el avance de la morosidad, principalmente mediante la regulación de los créditos.
Los ingresos de buena parte de los hogares argentinos no alcanzan para cubrir todo el mes. Según la medición de septiembre del Monitor de Opinión Pública (MOP), elaborado por Zentrix Consultora, dos de cada tres personas se quedan sin dinero a más tardar el día 20. La situación es más marcada entre los menores de 40 años, donde el indicador llega al 72%, y en los sectores de menores ingresos, con el 83,3%.
El relevamiento también muestra una mayor dependencia del crédito para afrontar los gastos cotidianos. El 56,2% de los consultados tomó deuda durante los últimos seis meses, mientras que el 81,8% considera que su salario pierde frente a la inflación.
En este escenario, el endeudamiento aparece cada vez más vinculado con la necesidad de sostener los gastos básicos que con la compra de bienes o la financiación de consumos extraordinarios.
El crédito, una herramienta para llegar a fin de mes
El informe señala que solo el 34% de los encuestados logra llegar a fin de mes con sus ingresos, mientras que apenas el 9,8% consigue ahorrar. Casi cuatro de cada diez personas no superan la primera quincena.
Entre quienes tomaron deuda, el 55,1% lo hizo para cubrir gastos básicos, como alimentos y salud. Otro 21,3% recurrió al crédito para pagar tarifas y servicios, mientras que el 11,8% lo utilizó para comprar bienes durables.
Los datos reflejan que, para una parte importante de la población, el endeudamiento dejó de ser una herramienta asociada exclusivamente al consumo y pasó a funcionar como un complemento del ingreso mensual.
La situación salarial refuerza ese escenario. Según Zentrix, desde marzo la proporción de personas que considera que su sueldo no le gana a la inflación se mantiene por encima del 81% y alcanzó el 87,4% en julio.
Las diferencias entre los sectores sociales
La situación económica presenta diferencias significativas según el nivel socioeconómico. En la clase baja, el 59,6% se queda sin ingresos antes del día 15 y el 83,3% no llega más allá del día 20. Apenas el 0,9% de ese segmento logra ahorrar.
En la clase alta, en cambio, el 20% agota sus ingresos antes de fin de mes y el 61,9% consigue ahorrar.
El endeudamiento también muestra una brecha: el 68,1% de las personas de clase baja tomó deuda en los últimos seis meses, frente al 36,5% de la clase alta.
Además, los motivos son diferentes. Entre los sectores de menores ingresos, el 65,5% de quienes se endeudaron lo hizo para cubrir gastos básicos. En la clase alta, el 63,4% recurrió al crédito para adquirir bienes durables.
De esta manera, el informe distingue dos realidades: mientras en los hogares de mayores ingresos el crédito aparece principalmente asociado al consumo, en los de menores recursos se utiliza para afrontar necesidades cotidianas.
La clase media también recurre al endeudamiento
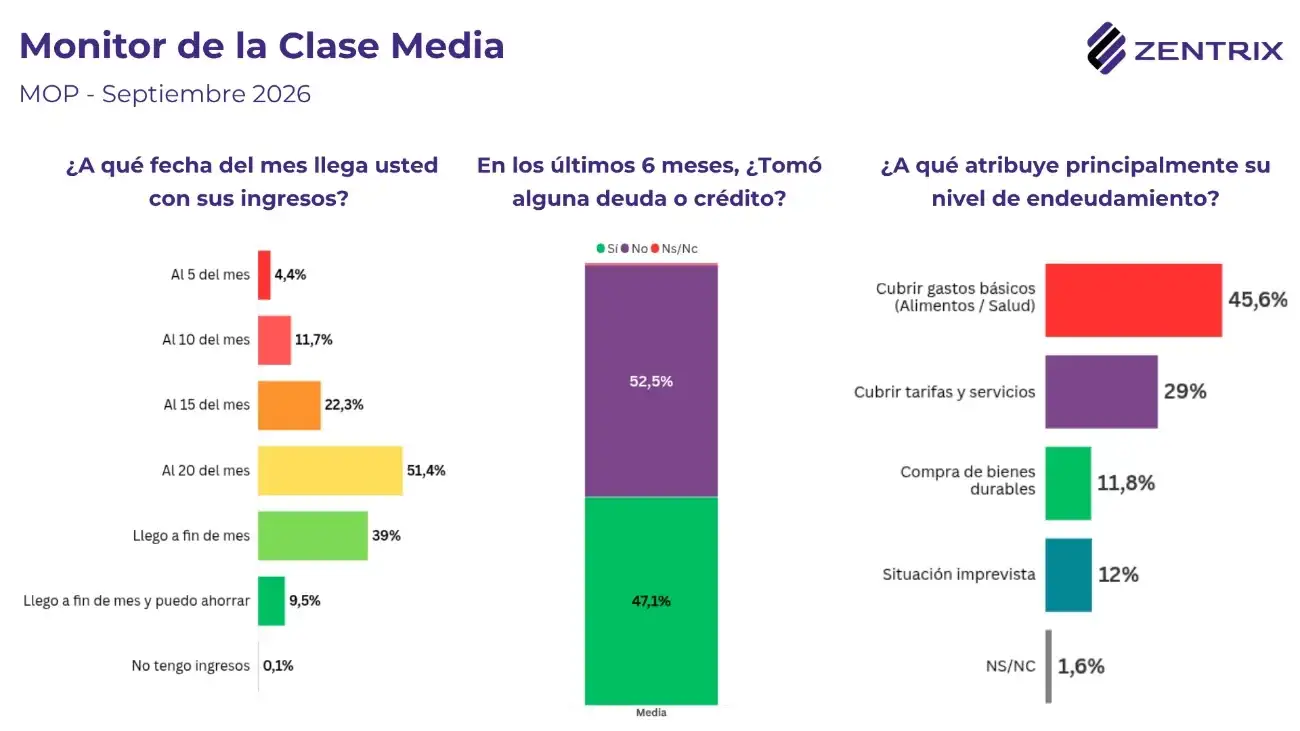
La clase media presenta indicadores que muestran las dificultades para sostener el presupuesto mensual. El 51,4% de sus integrantes se queda sin ingresos antes de fin de mes y el 47,1% tomó deuda durante los últimos seis meses.
Entre quienes se endeudaron en este segmento, el 45,6% lo hizo para cubrir gastos básicos y el 29% para pagar tarifas y servicios. Esta última proporción es superior a la registrada en la clase baja, donde alcanza el 18,2%, y en la clase alta, con el 4,7%.
El dato muestra el peso que tienen los servicios y las tarifas en los presupuestos familiares de la clase media, que también recurre al crédito para cubrir obligaciones mensuales.
Los menores de 40 años, entre los más afectados
El informe identifica a los menores de 40 años como uno de los grupos más expuestos a las dificultades para llegar a fin de mes.
En ese segmento, el 72% se queda sin dinero a más tardar el día 20, apenas el 3% logra ahorrar y el 60,9% tomó deuda en los últimos seis meses. Además, el 69,1% evalúa negativamente la situación económica del país.
La combinación de ingresos que se agotan antes de fin de mes, escasa capacidad de ahorro y mayor dependencia del crédito deja a estos hogares con poco margen para afrontar gastos imprevistos.
La situación presenta similitudes con la de la clase baja, donde el 83,3% no supera el día 20, solo el 0,9% ahorra y el 68,1% se endeudó en el período analizado.
En ambos grupos, el crédito aparece como una herramienta para sostener el consumo básico, pero también representa un compromiso que debe afrontarse con ingresos futuros que, según la percepción de los encuestados, continúan perdiendo frente a la inflación.
La mayoría considera que el Estado debe intervenir
La encuesta también indagó sobre la responsabilidad del Estado ante las dificultades de pago y el aumento de la morosidad.
El 67% de los consultados considera que debe existir algún tipo de intervención estatal. Dentro de ese grupo, el 36,1% entiende que el endeudamiento es un problema que afecta a toda la sociedad y que el Estado debería hacerse cargo. Otro 30,9% sostiene que, aunque se trata de una cuestión entre privados, corresponde que el Estado intervenga.
En contraste, el 29,1% opina que el Estado no debería involucrarse.
Entre quienes respaldan alguna forma de intervención, la alternativa más elegida es regular el otorgamiento y las condiciones de los créditos, con el 61,3% de las respuestas. El 23,6% prefiere que se refinancien las deudas a través del Banco Central, mientras que el 7,5% se inclina por una condonación establecida por ley.
Los resultados muestran una mayor preferencia por establecer reglas para el funcionamiento del crédito que por eliminar las deudas existentes.
Una brecha entre la situación personal y la del país
La evaluación económica también presenta diferencias entre la percepción de la situación individual y la del contexto nacional.
El 39,3% de los encuestados califica negativamente su situación económica personal, mientras que el 61,5% tiene una evaluación desfavorable de la economía del país.
La mirada sobre la situación nacional varía según el nivel socioeconómico. La evaluación negativa alcanza al 70,7% de la clase baja, al 56,5% de la clase media y al 42,9% de la clase alta.
La diferencia entre la percepción individual y la del país convive con indicadores que muestran dificultades concretas para sostener los gastos mensuales. El informe advierte sobre el avance del endeudamiento como respuesta a esa situación, aunque la encuesta no permite establecer por sí sola qué mecanismos explican esa brecha.
Los datos del relevamiento nacional
Los resultados corresponden a la medición de septiembre de 2026 del Monitor de Opinión Pública (MOP), elaborado por Zentrix Consultora para relevar las percepciones políticas y económicas de la población residente en Argentina.
El estudio incluyó 1.438 casos válidos y se realizó entre el 22 y el 30 de septiembre, mediante un cuestionario autoadministrado en línea. El diseño muestral fue ponderado por región, edad, sexo y voto declarado en el balotaje presidencial de noviembre de 2023 y las elecciones legislativas de octubre de 2025.
Según la consultora, el margen de error teórico es de ±2,6%, con un nivel de confianza del 95%.
Zentrix aclaró que los resultados no deben extrapolarse a niveles provinciales o locales sin las correspondientes precauciones metodológicas. Por lo tanto, los porcentajes difundidos describen tendencias nacionales y no permiten determinar por sí solos cuál es la situación específica de los hogares de Entre Ríos.
El informe completo, disponible para suscriptores de la consultora, incluye cruces adicionales por edad, sexo y clase social, así como la evolución de los indicadores y otras variables de opinión pública.