Causa por presunto enriquecimiento ilícito: Fiscalía defendió los montos y pidió avanzar hacia el juicio
Los fiscales Juan Ramírez Montrull y Gonzalo Badano rechazaron los planteos de las defensas de Sergio Urribarri y del empresario Diego Cardona Herreros. Aseguraron que los importes cuestionados coinciden con el informe contable y sostuvieron que no existen diferencias que afecten el derecho de defensa. El juez Mariano Budasoff resolverá los planteos en una próxima audiencia.
En el marco de una causa que investiga presuntas maniobras de corrupción y beneficios económicos vinculados al exgobernador entrerriano Sergio Urribarri y al empresario paraguayo Diego Armando Cardona Herreros, la Fiscalía rechazó los cuestionamientos de las defensas sobre los montos consignados en la descripción de los hechos y el informe contable incorporado al expediente.
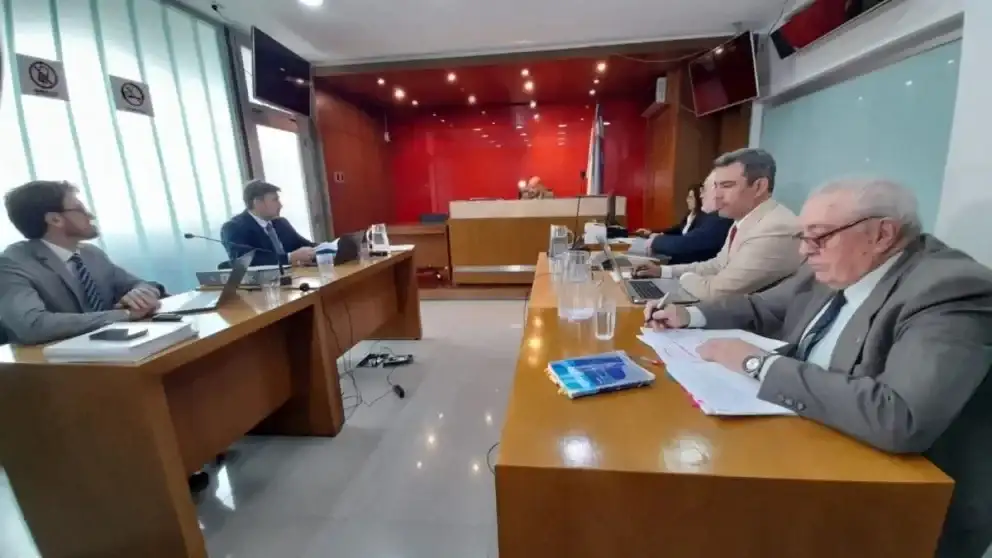
Durante la audiencia del martes 20 de octubre, los fiscales Juan Ramírez Montrull y Gonzalo Badano respondieron a los planteos formulados por los abogados defensores y se opusieron a la realización de una nueva pericia contable y a la elevación de la causa a juicio en los términos cuestionados por las defensas.
Los representantes del Ministerio Público Fiscal sostuvieron que no existe “ni una coma o centavo” de diferencia entre los montos atribuidos y las conclusiones del informe contable. Según argumentaron, los importes surgen de la suma de los gastos considerados no justificados y de los resultados de la pericia.
El juez de Garantías de Paraná, Mariano Budasoff, dispuso un cuarto intermedio y comunicará su resolución en una nueva audiencia, cuya fecha será notificada por la Oficina de Gestión de Audiencias (OGA) con dos días de anticipación.
Puede interesarte
Qué cuestionaron las defensas
Los planteos fueron presentados por Miguel Cullen, defensor de Urribarri, y por Ignacio Díaz y José Velázquez, representantes de Cardona Herreros.
Entre los cuestionamientos, Cullen señaló supuestas diferencias entre los montos mencionados en la descripción del hecho investigado y los consignados en el informe pericial contable, elaborado por una contadora del Ministerio Público Fiscal y un contador propuesto por la defensa.
Según la Fiscalía, ambos profesionales arribaron a una conclusión común. Los fiscales sostuvieron que las defensas no habían manifestado disconformidad con esas conclusiones en la etapa procesal correspondiente y consideraron que el planteo fue presentado fuera de tiempo.
También se opusieron al pedido de realizar una nueva pericia con participación de especialistas del Superior Tribunal de Justicia, del Ministerio Público Fiscal y de las partes. Argumentaron que la solicitud debió formularse en una etapa anterior y que la información reunida resulta suficiente para avanzar en el proceso.
Los fiscales pidieron que se rechacen los planteos y que la audiencia continúe con la admisión de las pruebas y la eventual formulación de acuerdos probatorios.
La hipótesis fiscal sobre los bienes y los viajes
Otro de los ejes de la respuesta fiscal estuvo relacionado con los gastos, las inversiones inmobiliarias y los viajes al exterior que forman parte de la investigación.
Frente al argumento defensivo de que los hijos de Urribarri y Ana Lía Aguilera habrían tenido capacidad económica para afrontar determinados gastos, los fiscales sostuvieron que la evidencia reunida hasta el momento indicaría que distintas compras de inmuebles, refacciones, amoblamientos y viajes fueron gestionados a nombre de Cardona Herreros.
En la hipótesis de la Fiscalía, el empresario habría actuado como testaferro del exgobernador y se habría beneficiado con el acceso a licitaciones millonarias del Estado provincial. Se trata de una interpretación de los investigadores que deberá ser evaluada en el marco del proceso judicial.
Los fiscales también mencionaron viajes a Europa, Nueva York y Brasil, con alojamientos en hoteles de cinco estrellas, que, según su exposición, habrían sido adquiridos a través de la firma Relevamientos Catastrales SA y registrados a nombre del empresario.
Como respaldo, hicieron referencia a documentación y evidencia informática secuestradas durante distintos allanamientos realizados en Buenos Aires, Concordia y Paraná.
Cómo justificó Fiscalía los montos cuestionados
Al responder las objeciones sobre la pericia, los fiscales afirmaron que los importes consignados en el relato del hecho están debidamente detallados y surgen de la suma de los conceptos incluidos en el informe contable y de otros gastos que, según la acusación, no tendrían una justificación económica suficiente.
También señalaron que la investigación analizó la situación patrimonial del grupo familiar. De acuerdo con lo expuesto por Fiscalía, el informe no registró actividades generadoras de recursos por parte de la esposa del exgobernador y detectó resultados patrimoniales negativos en distintos períodos para los hijos adultos.
Los fiscales cuestionaron, además, la interpretación parcial de la documentación que atribuyeron a la exposición de Cullen. Sostuvieron que la defensa se había concentrado en determinados anexos referidos a la capacidad de ahorro familiar, sin considerar otros apartados que detallan los gastos que la acusación considera no justificados.
“Solo con revisar la pericia se ve que los montos coinciden”, afirmaron, al defender la correspondencia entre las cifras del informe y las incluidas en la descripción del hecho investigado.
El juez deberá resolver los planteos
La resolución de Mariano Budasoff definirá si se rechazan las objeciones formuladas por las defensas y cómo continuará la etapa intermedia del proceso.
Mientras Fiscalía sostiene que la documentación reunida permite avanzar hacia el juicio, las defensas cuestionan aspectos de la acusación y de la prueba contable. La decisión del juez determinará los pasos procesales siguientes en esta causa que involucra a Urribarri, Cardona Herreros y otros imputados por presuntos delitos de negociaciones incompatibles con la función pública, cohecho pasivo y fraude.